Ratgeber
Geld abheben beim Bezahlen: Bargeld an der Kasse holen
Vorlesen und Teilen laufen lokal in deinem Browser. Kartenwahl.de speichert nichts.
Warum Bargeld an der Kasse wichtig wird
Ein Alltag ohne Karte ist für die meisten Menschen kaum noch vorstellbar – und trotzdem scheitert das bargeldlose Bezahlen regelmäßig. Nach einer YouGov-Umfrage für den Genoverband konnte mehr als jeder zweite Erwachsene in Deutschland im Jahr 2026 mindestens einmal nicht so bezahlen, wie er wollte – 56 Prozent, deutlich mehr als 2021 mit 45 Prozent. Fast die Hälfte der Befragten, jüngere Menschen überdurchschnittlich oft, würde gerne häufiger mit Karte oder Smartphone bezahlen. Genannt werden drei Wünsche: mehr Akzeptanzstellen, die Möglichkeit, an der Ladenkasse Bargeld abzuheben, und ein besserer Überblick, wo bargeldlos bezahlen funktioniert.
Die zweite Entwicklung läuft parallel: Der Weg zum Geldautomaten wird länger. Die Bundesbank-Studie „Zahlungsverhalten in Deutschland 2025“ zeigt, dass 2025 erstmals mehr als die Hälfte der Alltagszahlungen bargeldlos lief – zugleich empfinden 15 Prozent den Zugang zum Geldautomaten oder Schalter als schwierig, fast dreimal so viele wie 2021. Für ältere Menschen und Menschen mit eingeschränkter Mobilität ist Bargeld laut Bundesbank besonders wichtig, gerade sie tragen die längeren Wege.
Vor diesem Hintergrund ist die Kassenabhebung keine Randnotiz, sondern eine Brücke: Karte im Alltag, Bargeld ohne Umweg, wenn es gebraucht wird – im gleichen Geschäft, im gleichen Vorgang.
So läuft das Abheben am Laufband ab
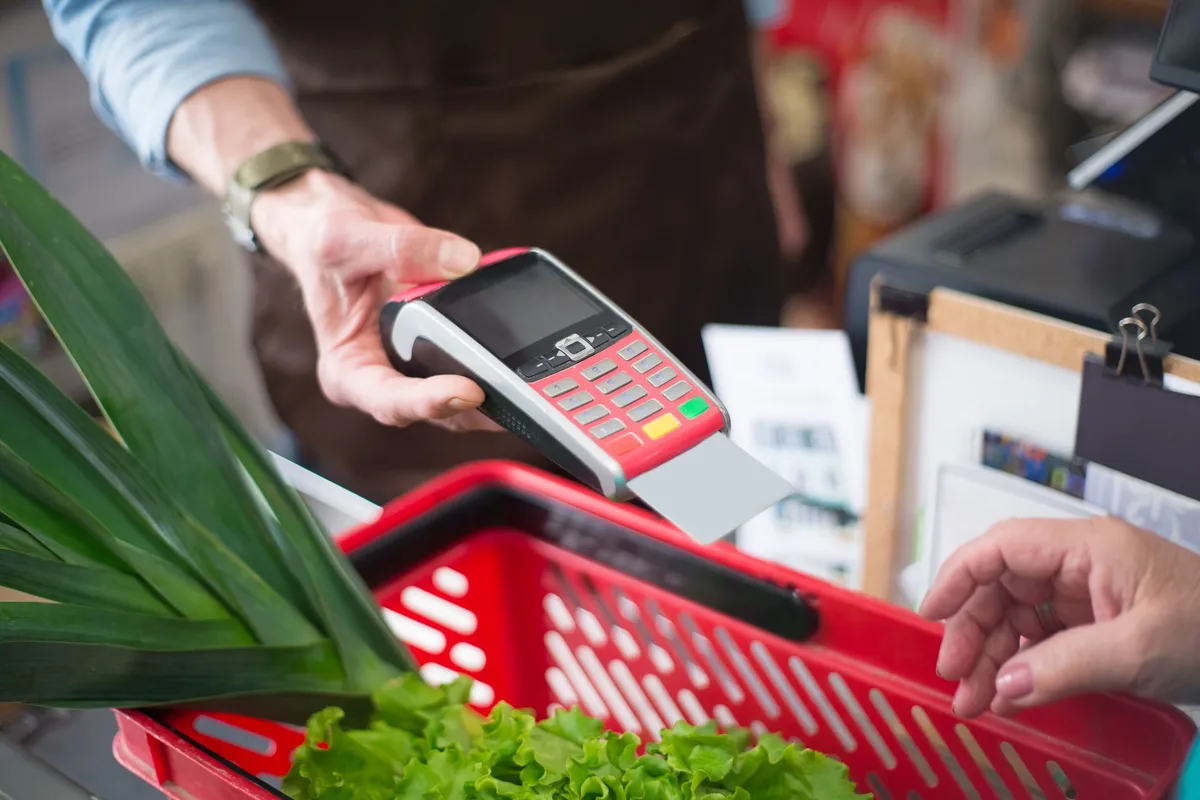
Der Ablauf ist überall ähnlich und braucht keine App und keine Anmeldung. Wichtig ist nur der Zeitpunkt: Sag den Wunschbetrag an, bevor der Bezahlvorgang startet. Nach der Zahlung lässt sich die Auszahlung in der Regel nicht mehr nachholen, weil die Kasse den Vorgang bereits abgeschlossen hat.
Einkauf auflegen
Wie gewohnt Produkte an die Kasse legen und den Gesamtbetrag genannt bekommen.
Betrag vor dem Bezahlen nennen
„Ich würde gern 50 Euro abheben“ – die Kassenkraft tippt den Betrag mit ein.
Mit Karte und PIN zahlen
Einkauf und Bargeld werden in einer Summe abgebucht, die PIN wird eingegeben.
Bargeld erhalten
Du bekommst die Scheine direkt an der Kasse, der Bon weist beides aus.
Bei kontaktloser Zahlung mit Karte oder Wallet prüft die Kasse, ob die PIN verlangt wird. Für die Auszahlung selbst ist die Eingabe der PIN die Regel – ein einfaches Vorhalten ohne Bestätigung reicht bei Bargeldwunsch in der Regel nicht.
Welche Karten funktionieren
Die Girocard, umgangssprachlich oft noch EC-Karte genannt, ist das Standardinstrument für die Kassenabhebung: Jede Kette der Tabelle nimmt sie an. Ältere girocard-Mitfunktionen wie Maestro und V-Pay laufen bei ALDI Nord mit, sind aber auf dem Rückzug und kein eigenständiges Argument.
Debit- und Kreditkarten von Visa und Mastercard funktionieren inzwischen bei einem Teil der Ketten, deutlich seltener als die Girocard. Lidl, ALDI Nord, ALDI SÜD, Kaufland, Netto Marken-Discount, dm und Rossmann nehmen sie an, REWE und Penny bleiben nach Angabe der REWE Group bei der Girocard. Ist auf deiner Karte ein Visa- oder Mastercard-Logo, lohnt vor dem ersten Abheben ein Blick in die Tabelle – nicht jede Kasse nimmt jede Karte.
Merksatz: Girocard funktioniert fast überall, Visa und Mastercard wachsen nach. American Express spielt an der Ladenkasse praktisch keine Rolle; Rossmann nennt es ausdrücklich ausgeschlossen.
Und die Karte im Handy? Wer sein Wallet wie die physische Karte am Terminal nutzt, bezahlt damit auch den Einkauf – für die Bargeldauszahlung gelten dieselben Bedingungen wie für die hinterlegte Karte. Details dazu erklärt der Ratgeber Kreditkarte und mobiles Bezahlen.
Händlertabelle und Kassen-Check
Die folgende Tabelle fasst die Bedingungen der großen Ketten zusammen. Jede Zeile beruht auf einer Händlerangabe und trägt ihre eigene Quelle mit Prüfdatum; die Tabelle wird monatlich geprüft. Mit dem Kassen-Check filterst du die Tabelle nach deiner Karte und deinem Betrag.
Kassen-Check
Funktioniert deine Karte? Finde die passende Kasse
Wähle deine Karte und trage optional den Betrag ein, den du brauchst. Der Check vergleicht beides mit der Händlertabelle und zeigt dir, welche Ketten infrage kommen.
Bitte wähle zuerst eine Karte.
Der Check wird nur in deinem Browser ausgewertet. Kartenwahl.de versendet und speichert deine Angaben nicht.
| Kette | Karten | Mindesteinkauf | Auszahlung | Quelle (Stand) |
|---|---|---|---|---|
| REWE | Girocard | 0,01 Euro | bis 200 Euro · über 3.300 Märkte, kostenlos | REWE: Bargeld abheben im REWE Markt · geprüft: 06.10.2026 |
| Penny | Girocard | 0,01 Euro | bis 200 Euro · kostenlos | REWE Group: Geldabheben mit der Girokarte bei REWE, PENNY, toom und nahkauf · geprüft: 06.10.2026 |
| Lidl | Girocard, Visa, Mastercard | 0,99 Euro | bis 200 Euro · Debit- und Kreditkarten seit April 2025, kostenlos | Lidl: Pressemitteilung zur Bargeldabhebung ab 0,99 Euro · geprüft: 06.10.2026 |
| ALDI Nord | Girocard, Maestro, V-Pay, Visa, Mastercard | 1 Euro | bis 200 Euro · seit 14. Oktober 2024, 2.200 Märkte, kostenlos | ALDI Nord: Pressemitteilung zur Bargeldabhebung in 2.200 Filialen · geprüft: 06.10.2026 |
| ALDI SÜD | Girocard, Visa, Mastercard | 5 Euro | bis 200 Euro · Auszahlung in 10-Euro-Schritten, kostenlos | ALDI SÜD: Kundenservice – Kann ich in der Filiale Bargeld abheben? · geprüft: 06.10.2026 |
| Netto Marken-Discount | Girocard, Visa, Mastercard | 0,01 Euro | bis 200 Euro · seit Juni 2026, kostenlos | Netto Marken-Discount: Cash-Back-Service ab 1-Cent-Einkaufswert · geprüft: 06.10.2026 |
| Edeka | Girocard | filialabhängig, vor Ort erfragen | bis 200 Euro · jede Filiale entscheidet selbst | Edeka: keine zentrale Händlerangabe, Filialen entscheiden eigenständig · geprüft: 06.10.2026 |
| Kaufland | Girocard, Visa, Mastercard | 5 Euro | bis 200 Euro · Auszahlung 5 bis 200 Euro in 5-Euro-Schritten, gebührenfrei | Kaufland: Services an unseren Kassen · geprüft: 06.10.2026 |
| dm | Girocard, Visa, Mastercard | ab erstem Produkteinkauf | bis 200 Euro · Visa und Mastercard als Debit- und Kreditkarte, gebührenfrei | dm-drogerie markt: Jetzt auch mit Visa kostenlos Bargeld abheben bei dm · geprüft: 06.10.2026 |
| Rossmann | Girocard, Visa, Mastercard | 10 Euro | bis 200 Euro · in den meisten Filialen, kein American Express | ROSSMANN: Bargeld abheben bei ROSSMANN · geprüft: 06.10.2026 |
Alle Werte stammen aus Händlerangaben und sind je Zeile mit Quelle und Prüfdatum versehen. Filialen können im Einzelfall abweichen; der monatliche Prüfzyklus hält die Tabelle aktuell.
Eine Bewertung der Ketten ist nicht Zweck dieser Tabelle: Sie beschreibt den Bargeldservice, nicht die Einkaufsqualität oder die Preise. Auch die Reihenfolge ist alphabetisch-chronologisch nach Verbreitung, keine Empfehlung.
Limits: 200 Euro, Mindesteinkauf, Tageskasse
Die Obergrenze von 200 Euro je Auszahlung nennen alle Ketten der Tabelle übereinstimmend. Wer mehr braucht, hebt in zwei Läden ab oder geht zum Automaten – eine Auszahlung über 200 Euro gibt es an der Ladenkasse nicht.
Untere Grenzen sind verschieden: Einige Ketten zahlen ab dem ersten Euro-Cent des Einkaufs, andere verlangen einen Mindesteinkauf von bis zu 10 Euro. Die Werte stehen je Kette in der Tabelle. Unter dem Strich gilt: Der Einkauf muss den Mindestwert erreichen, der Abhebebetrag kommt obendrauf.
Eine dritte, ungeschriebene Grenze ist die Tageskasse: Vormittags, direkt nach Filialöffnung, kann der Bestand an kleinen Scheinen knapp sein. Größere Beträge gelingen meist später am Tag; wenn die Kasse den Wunsch ablehnt, ist das kein Fehler deiner Karte.
Kosten: Der Händler nimmt nichts, deine Bank vielleicht
Für die Auszahlung selbst verlangen die Ketten der Tabelle kein Entgelt – der Service ist für dich als Kundin oder Kunde am Laufband kostenlos. Das ist kein Zufall: Der Händler spart sich gegenüber dem Automatenbetrieb Kosten für Bargeldtransport und Versicherung und schlägt zwei Fliegen mit einer Klappe, weil Kassenbestände abgebaut werden.
Es bleibt ein möglicher Kostenpunkt auf deiner Seite: dein Kontomodell. Wenn deine Bank für Kartenzahlungen oder Bargeldabhebungen generell Gebühren verlangt, greifen diese auch hier, weil die Auszahlung technisch eine Zahlung mit Auszahlung ist. Bei einem kostenlosen Girokonto bleibt der Vorgang in aller Regel kostenlos; ein Blick ins Preisverzeichnis deiner Bank schafft Gewissheit.
Bargeld ohne Einkauf
Bislang gilt die Kassenabhebung als an einen Einkauf gekoppelt – die Mindesteinkaufswerte der Tabelle drücken genau das aus. Zwei Wege lockern das auf.
Der eine läuft über deine Banking-App: Einige Banken bieten über Cash-Module wie viacash an, per Barcode am Geldautomaten des Handels ein- und auszuzahlen, ohne etwas zu kaufen. Ob deine Bank teilnimmt, zeigt die Banking-App selbst; eine vollständige Partnerliste gibt es dort, nicht in diesem Ratgeber.
Der andere Weg ist gesetzlich geplant, aber noch nicht in Kraft: Auf EU-Ebene wurde eine Einigung darauf erzielt, dass Verbraucherinnen und Verbraucher künftig auch ohne Einkauf an Kassen werden Geld abheben können sollen, berichtet bis zu 150 Euro. Parlament und Rat müssen dem formal noch zustimmen, ein Starttermin steht nicht fest. Dieser Ratgeber kennzeichnet das als Planung – sobald es geltendes Recht ist, wird die Tabelle ergänzt.
Warum nur wenige den Service nutzen
So verbreitet die Kassenabhebung ist, so selten wird sie genutzt: Nach der Forsa-Umfrage des Marktwächters Finanzen aus dem Jahr 2018 hatten 78 Prozent der Befragten noch nie an einer Supermarktkasse Bargeld abgehoben. Die Zahl ist alt, aber das Muster dürfte weiterhin gelten: Viele kennen den Service schlicht nicht, vermuten Gebühren oder glauben, die Kasse dürfe kein Geld ausgeben.
Dabei passt der Service besonders gut in einen Alltag, in dem Karte und Wallet die Regel sind und Bargeld der Ausnahmefall: kein Extra-Weg, kein Automat, kein zweiter Vorgang. Wer einmal den Ablauf kennt, braucht keine Anleitung mehr – nur die eigene Karte und einen Einkauf.
Sicherheit und Kontrolle
Die Kassenabhebung ist eine gewöhnliche Kartenzahlung mit Auszahlungsbetrag. Für dich heißt das: Der Vorgang taucht als Zahlung auf dem Bon und im Kontoauszug auf, häufig mit separatem Ausweis des Bargeldbetrags. Prüfe direkt am Band, ob der genannte Gesamtbetrag stimmt, und kontrolliere die Abbuchung in deiner Banking-App.
Stimmt etwas nicht, gilt dasselbe wie bei jeder Kartenzahlung: Zuerst den Bon als Beleg behalten, dann den Vorgang deiner Bank melden. Für nicht autorisierte Zahlungen gelten die gesetzlichen Regeln der §§ 675l ff. BGB; der Ratgeber zur Bargeldnutzung mit Kreditkarten erklärt Details.
Vor Betrug am Laufband musst du hier nicht mehr bangen als bei jeder anderen Kartenzahlung: Deine PIN bleibt bei dir, das Geld bekommst du offiziell und dokumentiert. „Cashback“ ist in diesem Zusammenhang übrigens nichts Verwirrendes – der Fachbegriff meint schlicht die Bargeldauszahlung an der Kasse.
Wege zu Bargeld im Vergleich
- Geldautomat: höchste Auszahlungsgrenze, aber Weg und gegebenenfalls Fremdgebühren – der Klassiker für größere Beträge.
- Bankschalter: persönliche Auszahlung, oft mit Wartezeit; sinnvoll bei Sonderwünschen wie Münzrollen.
- Ladenkasse: bis 200 Euro mit Einkauf, kostenlos, überall dort, wo du ohnehin einkaufst – dieser Ratgeber.
- Cash-Module: Barcode aus der Banking-App, ohne Einkauf; hängt von deiner Bank ab.
Für die Frage, welche Karte zu deinem Alltag passt – ob Girocard-Kombikarte, reine Kreditkarte oder Debitkarte – hilft der Karten-Finder. Und wenn du wissen willst, warum bargeldloses Bezahlen manchmal scheitert und was dann hilft, liest du weiter im Ratgeber Karte nicht akzeptiert?.
Häufige Fragen zum Geld abheben an der Kasse
Wie viel Geld kann ich an der Kasse abheben?
Bis zu 200 Euro je Auszahlung – diese Obergrenze gilt bei allen Ketten der Tabelle übereinstimmend. Für mehr nutzt du zwei Läden oder den Geldautomaten.
Kostet das Abheben an der Kasse etwas?
Der Händler verlangt kein Entgelt. Ob dein Kontomodell Gebühren vorsieht, steht im Preisverzeichnis deiner Bank; bei üblichen kostenlosen Girokonten bleibt der Vorgang kostenlos.
Funktioniert das auch mit Kreditkarte?
Je Kette: Visa- und Mastercard-Debit- und Kreditkarten nehmen unter anderem Lidl, ALDI Nord, ALDI SÜD, Kaufland, Netto Marken-Discount, dm und Rossmann an. REWE und Penny bleiben bei der Girocard. Die Tabelle oben zeigt es je Kette.
Muss ich etwas kaufen, um abheben zu können?
Ja, außer dein Markt kooperiert mit einem Cash-Modul deiner Bank. Die Mindesteinkaufswerte reichen von 0,01 Euro bis 10 Euro je Kette und stehen in der Tabelle.
Muss ich den Betrag vor dem Bezahlen nennen?
Ja. Nach Abschluss der Zahlung lässt sich die Auszahlung in der Regel nicht nachholen. Sag den Wunschbetrag am besten, während die Produkte noch über das Band laufen.
Quellen
Alle Händlerangaben stehen mit Direktlink und Prüfdatum in der Tabelle oben. Studien und Berichte zu diesem Artikel: